公众号发表:2026-08-22|发表标题:快手最值钱的部分,已经不是快手了 公众号原文:https://mp.weixin.qq.com/s?__biz=MzIzNjQ4Nzc2OQ==&mid=2247484104&idx=1&sn=5bb7c9fba70b3e92ba3ac442344b21fd&chksm=e8d657fedfa1dee8e257fff61bfb047b97ca93f75990e598dcfcd18ceddd6ee1c78ef3a27206 原稿:reports/快手/快手-公众号-20260822.md 以下正文抓取自公众号发表版本。
用四把筛子过一遍快手
四把筛子:能懂的生意、持久的优势、可靠的管理层、便宜的价格。每把都给判决,不许含糊。
一、我能理解这门生意吗
2026 年二季度:广告 206 亿(+4.4%)、直播 87 亿(−13.5%)、其他服务 62 亿(+18.5%),合计 355.35 亿,**总收入同比只增 1.4%**。日活 4.123 亿、月活 7.973 亿。外加快手持股 68.33% 的可灵,单季收入 8.5 亿、同比超 200%。
广告位、交易佣金、模型调用,下一块钱从哪来我都能算。判决:通过。
二、竞争优势持久吗
护城河是双边网络:创作者迁移有成本,粉丝带不走。但在变弱。
DAU 同比只 +0.8%,MAU 却 +11.5%,DAU/MAU 从 57.2% 掉到 51.7%,新人来了不天天来,这直接打在网络效应的假设上;直播连续两季 −13.5%;剔除可灵后其他服务只增约 8%,而 GMV 增近 18%,变现率在被压。
护城河没塌,但已从增长的河变成收租的河。判决:勉强通过——中性,且在变窄。
三、管理层德才兼备吗
考题不是回购,是可灵那笔融资的股权表。
融资后:**快手 68.33%、外部投资者 16.67%、员工激励 15%**。外部那 16.67% 对应 30 亿美元现金,按 180 亿美元投后估值折算分毫不差,是公允交易——快手用子公司 36 倍 P/ARR 的股权融到约 204 亿人民币去打算力仗,而不是在母公司 3.5 倍 PE 上增发。
关键是剩下那 15%。这是一个股份参与计划的总盘子,覆盖股权激励、持股计划和购股权计划,按投后估值折合约 183 亿人民币:董事长程一笑零对价获 1%(约 12 亿),配三年锁仓、六年离职退股;可灵 CEO 盖坤获 3%(约 37 亿),并享最高 4% 股本对应的十倍投票权——但一旦离任或转让股权,差异化投票权自动失效。首期授予 716.51 万份,占扩容后总股本 7.45%。
这 15% 不是白送,它付出的是股权,买回来的是组织形式。
可灵今天是独立法人、有外部股东、有独立估值、有 2027 年的 IPO 退出路径,核心团队拿的是自己做的这家公司的股票,配三年锁仓、六年离职退股。同一时点看对手:字节的应对是"豆包独立股权激励计划"——挂钩业绩的内部期权,没有独立估值、没有外部融资、没有退出路径;阿里刚成立 Token Foundry 事业部;百度昆仑芯还在科创板辅导阶段。
能发独立股票的公司,和只能发挂钩期权的公司,在 AI 人才战里不是同一个量级的对手。 可灵是大厂里第一个把这条路完整走完的。183 亿买的是接下来几年核心团队不走、并且拼命的概率,还附带五年不竞业条款保护母公司。
判决:通过。这是快手近几年最正确的一个决定。
留一个观察点记在本子上:十倍投票权设了离任失效,不构成永久的控制权让渡;真正要盯的是后续融资——可灵越成功、轮次越多,快手能分享的比例越低。
四、价格有吸引力吗
唯一一把能打满分的筛子。
8 月 21 日收盘 34.42 港元 × 43.3 亿股 = 1289 亿人民币。可灵按投后 180 亿美元 × 6.79 × 68.33% = 835 亿。
1289 − 835 = 主站隐含 454 亿。
上半年经调整净利 34 + 39.13 = 73.13 亿,年化 146 亿。按最保守的 130 亿算,主站隐含 PE 3.5 倍——而这 130 亿已扣光可灵烧的钱。判决:通过,而且很便宜。
两处松动必须说。一,835 亿是一级市场价、非流通,要等 2027 年 IPO 兑现;可灵 36 倍 P/ARR,高于 Runway 的 20 倍、低于智谱的 80 倍。二,"免费期权"是错的——毛利率 55.7%→51.6%,单季少赚 14.6 亿毛利;研发 45.81 亿、同比 +34.7%;经调整净利同比 −30.4%。年化六七十亿的利润,是这份期权的按季付费。
五、三张彩票,我分别标价
可灵:已按 835 亿计入,是三张里唯一被定价的。
《诡秘之主》:弹指宇宙研发,阅文正版授权,UE5 引擎,2022 年 2 月立项、2026 年 8 月 21 日公测——四年半、624 人、含公测推广总成本 12 亿元。制作人徐杰,前《逆水寒》制作人。上线次日登 App Store 免费游戏榜第一。
先泼冷水:免费榜第一只证明买量投得凶,畅销榜才说明赚钱,12 亿得先赚回来。粗算(以下为我的假设):首年流水 20 亿,扣渠道分成约 25%、IP 分成约 7% 流水、运营买量成本,再按三年摊销 12 亿研发,税后净利约 3 亿,给 15 倍值 45 亿,占市值 3.5%;若首年流水 40 亿,税后约 9 亿,值 135 亿,占 10%。
对标《梦幻西游》这类长青 F2P MMO 是成立的,付费深度大、生命周期长。但 2026 年的 MMO 市场不是 2015 年,成功率低得多。它是锦上添花,不是改变结论的变量。StreamLake:快手 To B 技术商业化品牌,含快手万擎 MaaS 平台、KwaiKAT 编程大模型、CodeFlicker 开发工具与音视频云。近两个月调用量增长约 5 倍,是快手内部跑得最快的一块业务。
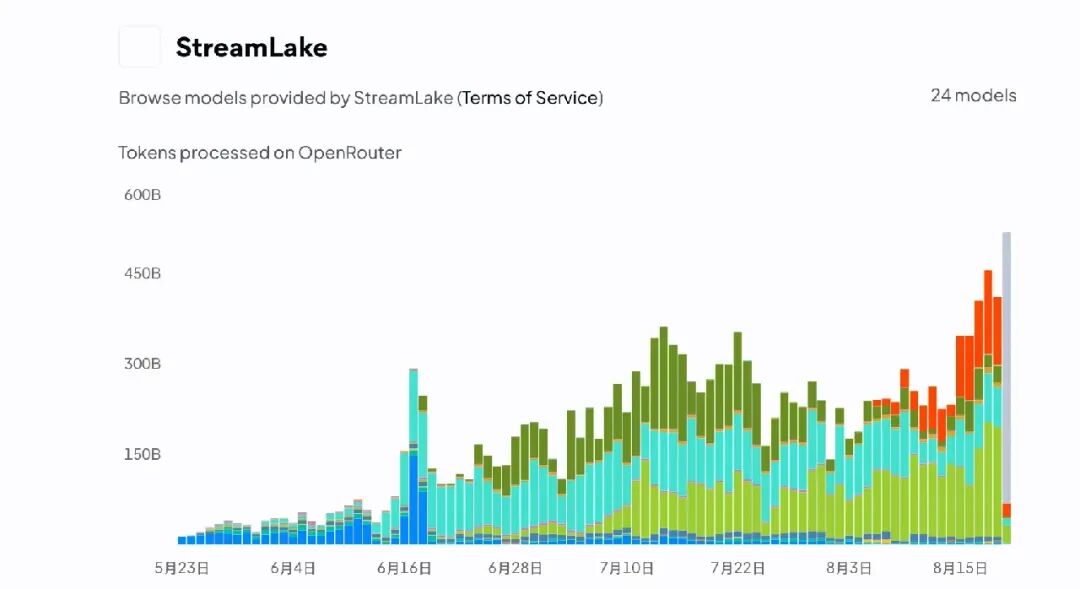
但它至今没有单独的收入披露,被合并在"其他服务"那 62 亿里,和电商佣金混在一起。增速看得见,基数看不见。
游戏和 StreamLake,我在估值里都给零。 不是认为它们不值钱,是没有分部数据就没法定价。等快手把 StreamLake 单列出来,这一栏我立刻重估。
安全边际:错了会怎样
可灵没做成(我给 30% 概率):估值跌到 300 亿、快手权益剩 205 亿,同时资本开支收缩、主站利润修复到 150 亿,对应 205 + 150×8 = 1405 亿,比今天还高 9%。可灵归零我基本不亏,这不是乐观,是安全边际的定义。
内部记分牌:什么会让我卖
可灵 ARR 环比增速连续两季低于 15%;DAU/MAU 跌破 40%;资本开支超 300 亿而可灵收入未翻倍;主站年化利润跌破 100 亿;可灵后续融资令快手持股跌破 50%、丧失并表。任一条触发重估,两条同时触发减仓。
赌的不是可灵会赢,是即使可灵输了,主站目前也是合理估值。