公众号发表:2026-06-21|发表标题:一个公式,解决"该买多少"的问题 公众号原文:https://mp.weixin.qq.com/s?__biz=MzIzNjQ4Nzc2OQ==&mid=2247483922&idx=1&sn=d0d344b23ff58e71a05bec24579b22a3&chksm=e8d65724dfa1de32ab938c4e5f5b2b59f6c3ebe55619a10c9170b8aeb8f66c7588c4d3d507fc 原稿:reports/公众号-凯利公式-简版-20260621.md 以下正文抓取自公众号发表版本。
投资中最常见的错误不是买错股票,而是买对了但仓位不对。
看好一只股票,买少了涨起来没感觉,买多了跌下去伤筋动骨。到底该买多少?六十多年前有个物理学家给了一个精确答案。
凯利公式:四个变量,一道除法
一笔投资只有四个变量:赢的概率多大、输的概率多大、赢了赚多少、输了亏多少。凯利公式把它们组合成一个最优仓位:
最优仓位 = 胜率 ÷ 亏损幅度 - 败率 ÷ 盈利幅度
直觉理解:可能亏得越多,就该买得越少;可能赚得越多,就可以买得越多。 公式做的就是在两者之间找到最优平衡点。
举三个例子:
例子一:好机会——赢面大,亏得起。
一只股票,你判断有60%概率涨一倍,40%概率跌50%。
仓位 = 0.6 ÷ 0.5 - 0.4 ÷ 1.0 = 1.2 - 0.4 = 80%
胜率高、上涨空间大、下跌有限,凯利说可以重仓。
例子二:一般的机会——有点优势,但上下差不多。
55%概率涨30%,45%概率跌30%。
仓位 = 0.55 ÷ 0.3 - 0.45 ÷ 0.3 = 1.83 - 1.50 = 33%
只有一点点胜率优势,仓位就该大幅缩小。
例子三:没有优势——别碰。
50%概率涨20%,50%概率跌20%。
仓位 = 0.5 ÷ 0.2 - 0.5 ÷ 0.2 = 2.5 - 2.5 = 0%
抛硬币式的机会,最优仓位是零——没有信息优势就不该下注。如果算出来是负数,更要远离。
逻辑很清楚:真正值得重仓的机会,需要同时具备高胜率、大盈利空间和有限的亏损幅度。三个条件缺任何一个,仓位就该降下来。
买多了会怎样?不是赚得更多,而是必然亏光
这是凯利公式最反直觉的地方。很多人以为"既然看好,就应该多买"。但数学告诉你,超过最优仓位之后,买得越多,长期赚得越少——直到亏光。
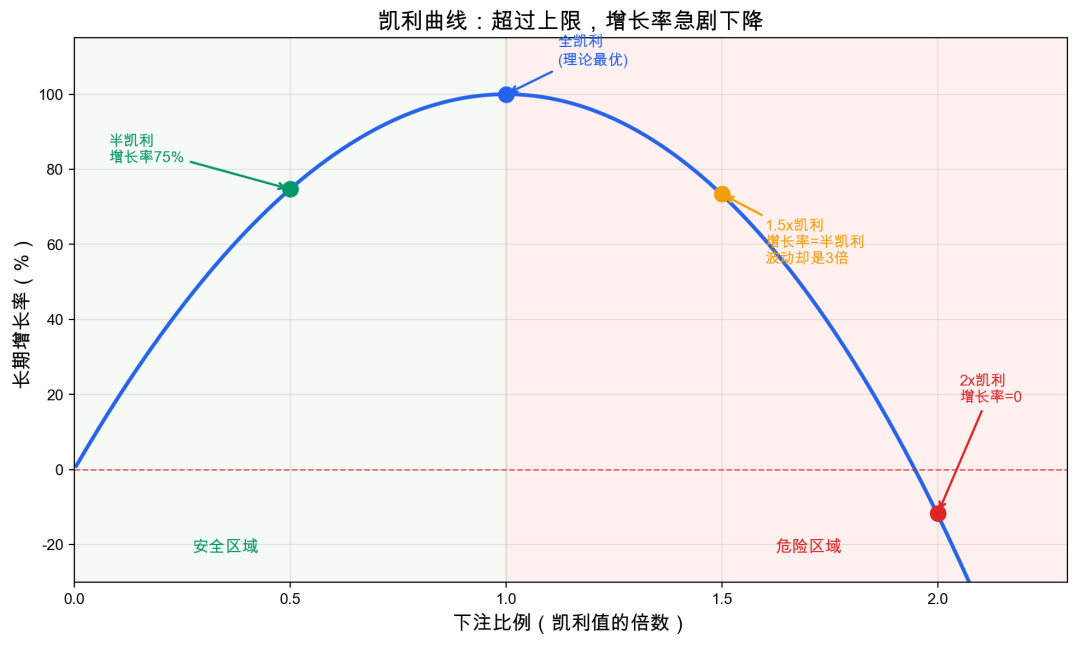
凯利曲线
| 仓位策略 | 长期增长率 | 波动 | 一句话总结 |
|---|---|---|---|
| 半仓凯利 | 最优的75% | 最优的50% | 少赚一点,但稳很多 |
| 全仓凯利 | 100%(理论最优) | 100% | 增长最快,但颠簸极大 |
| 1.5倍凯利 | 最优的75% | 最优的150% | 和半仓赚得一样,波动却是三倍 |
| 2倍凯利 | 零 | 最优的200% | 白忙一场 |
| 超过2倍 | 负数 | 更高 | 长期必然亏光 |
重点看1.5倍那一行:增长率和半仓凯利一模一样,但波动是半仓的三倍。多买不仅没多赚,还要承受三倍的煎熬。
2倍凯利更极端——每笔交易都在赚钱,但长期增长率为零。超过2倍,即便每笔都赚,最终也必然亏光。
这不是理论推演。1998年长期资本管理公司,25倍杠杆,四个月亏掉46亿美元;2021年Archegos基金,360亿美元两天归零。他们不是判断错了,是仓位太重了。
为什么亏50%比你想的严重得多
过度下注之所以致命,是因为亏损和盈利在数学上不对称:
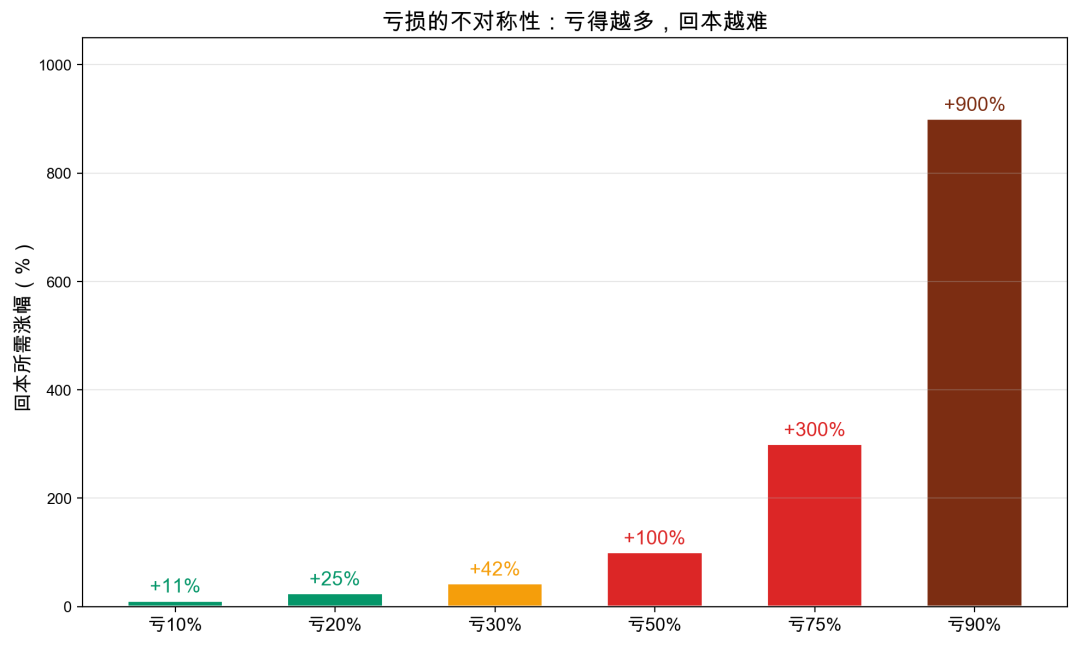
亏损不对称性
| 亏损 | 回本需要涨 |
|---|---|
| -10% | +11% |
| -20% | +25% |
| -30% | +43% |
| -50% | +100%(翻倍) |
| -75% | +300%(涨3倍) |
亏10%,涨11%就回来了。但亏50%,你需要翻倍才能回本。这是因为投资是乘法不是加法——亏50%是乘以0.5,涨50%是乘以1.5,0.5 × 1.5 = 0.75,回不到1。
凯利公式的本质就是避免大幅亏损。 不亏钱,就是最好的赚钱策略。
公式简单,难的是那四个数从哪来
在赌场里,胜率和赔率写在规则上,可以精确计算。但股票投资中,这四个参数没有人告诉你——你必须自己估。
这就是凯利公式真正的难点,也是它最深刻的地方:你对四个参数的估计质量,完全取决于你对这家公司的理解深度。盈利幅度——赢了能赚多少? 你得知道这家公司值多少钱,现在的价格打了几折。这要求你理解它的商业模式、竞争格局、增长空间。看不懂生意,就估不出价值,也就不知道上涨空间有多大。
亏损幅度——输了会亏多少? 你得知道最坏的情况下这家公司会怎样。是短期业绩波动,还是商业模式被颠覆?是现金流健康能扛过去,还是资产负债表脆弱一撞就碎?看不懂生意,就分不清"暂时的困难"和"永久的损毁"。
胜率——赢的概率多大? 你得判断自己的估值靠不靠谱,市场低估的理由是否成立。这要求你理解行业趋势、管理层能力、护城河的深度。看不懂生意,你的"60%胜率"可能只是自我感觉良好。
败率就是1减去胜率,不需要单独估,但它提醒你:再有把握的判断也有错的可能。
四个参数,指向同一件事:你到底懂不懂这家公司。
所以凯利公式最终指向的不是一道计算题,而是一个投资中最根本的问题——买股票就是买公司。 你对公司理解越深,参数估计就越准,仓位决策就越合理。你对公司一无所知,参数全是猜的,公式算出来的数字毫无意义。
这也解释了为什么真正的投资大师敢重仓:不是因为他们胆子大,而是因为他们花了大量时间研究,把四个参数搞得比别人清楚得多。在他们眼中,那些让市场恐慌的波动根本不是风险,只是价格的摇摆。
最后
凯利公式用数学证明了一件投资者凭直觉就该知道的事:
看不懂的公司,最优仓位是零。 参数全靠猜,算出来的仓位没有意义。
看懂了的公司,才有资格谈仓位。 理解越深,估计越准,仓位越合理。
回到那句最朴素的话:买股票就是买公司。凯利公式不过是用数学重新证明了这一点——你下注的权利,来自你对公司的理解。